Budget planner—Expense tracker
Battery Stats Saver
- 4,5
- 49.00 beoordelingen
- 5.00M
- Downloads
- Free
- Prijs
Screenshots
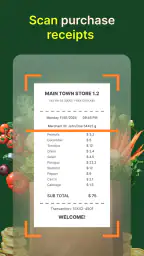
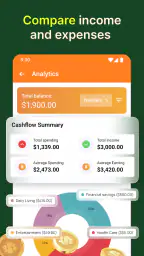
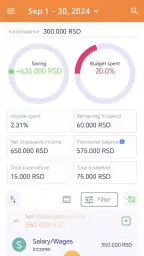
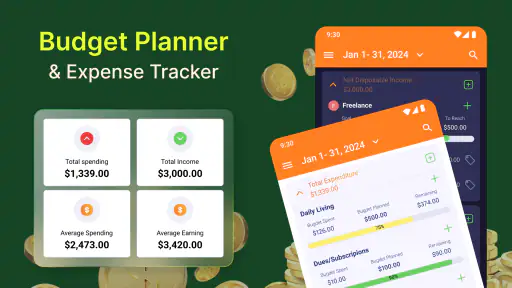
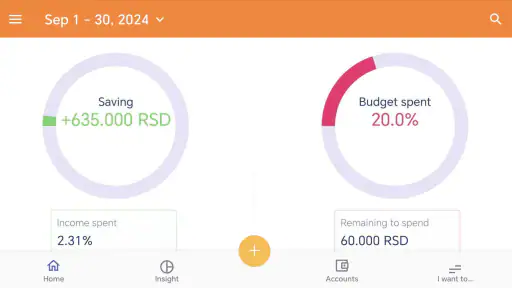
Budget planner—Expense tracker Voor- en nadelen
Voordelen
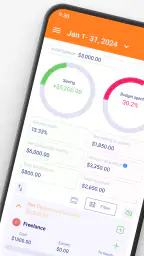
- Duidelijke grafieken maken je uitgavenpatroon snel inzichtelijk.
- Budgetten per categorie helpen om financiële doelen beter vol te houden.
- Terugkerende inkomsten en uitgaven zijn eenvoudig vast te leggen.
- Handige herinneringen voorkomen dat je vaste betalingen vergeet.
- Werkt ook zonder constante internetverbinding voor snelle invoer onderweg.
Nadelen
- De gratis versie kan beperkingen bevatten op functies of aantal budgetten.
- Gegevens synchroniseren tussen apparaten is mogelijk niet standaard inbegrepen.
- Veel handmatige invoer kan tijd kosten bij dagelijks gebruik.
- Geavanceerde rapportages zijn mogelijk minder uitgebreid dan bij bankapps.
- Privacy hangt af van hoe de app financiële gegevens opslaat en beveiligt.
 Analyse door All-app
Een goede budgetapp moet vooral op het juiste moment duidelijkheid geven: niet wanneer ik al aan het einde van de maand zit, maar juist wanneer ik twijfel of een aankoop nog binnen mijn plan past. Budget planner—Expense tracker richt zich precies op dat dagelijkse financiële overzicht. Ik zie de app als een praktische uitgave-tracker voor wie inkomsten, vaste lasten en losse aankopen op één plek wil ordenen zonder meteen een ingewikkeld financieel systeem te moeten leren.
De app valt binnen de categorie financiën en is gratis te gebruiken. In de Play Store staat hij inmiddels op een gemiddelde van 4,5 uit meer dan 52 duizend beoordelingen, met meer dan 5 miljoen installaties. Dat maakt hem interessant voor mensen die liever een eenvoudige mobiele aanpak proberen dan beginnen met een spreadsheet. Tegelijk is populariteit geen garantie dat elke gebruiker hier goed mee uit de voeten kan. Mijn ervaring is dat de waarde vooral zit in consequent bijhouden: de app kan structuur geven, maar neemt de gewoonte om uitgaven te registreren niet van je over.
Een rustige start voor dagelijks budgetbeheer
Bij de eerste kennismaking valt vooral op dat dit geen app is die je hoeft te benaderen als een volledige bankomgeving. Ik zou hem eerder vergelijken met een digitaal kasboek dat je helpt om je geldstromen begrijpelijk te maken. Dat verschil is belangrijk. Wie automatische bankkoppelingen, uitgebreide beleggingsfuncties of professionele rapportages verwacht, kijkt waarschijnlijk naar het verkeerde soort hulpmiddel. Wie gewoon wil weten waar het maandbudget blijft, krijgt een veel directer uitgangspunt.
Ik begin bij dit soort apps altijd met een simpele indeling: wat komt er binnen, welke kosten staan vast en welke uitgaven wisselen per week? Die werkwijze past goed bij Budget planner—Expense tracker. In plaats van alle financiële details tegelijk te willen verwerken, kun je eerst de posten vastleggen die je sowieso kent. Daarna wordt het gemakkelijker om variabele uitgaven te herkennen. Dat is niet alleen overzichtelijker, maar voorkomt ook dat je na een lange eerste invoersessie meteen afhaakt.
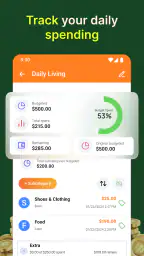
De korte omschrijving in de winkel spreekt over een budget planner, maar in de praktijk is de nuttigste rol die van een dagelijkse controlepost. Ik zou de app niet openen om een ingewikkelde financiële analyse te doen. Ik zou hem openen voordat ik boodschappen doe, na een weekend met meerdere kleine betalingen of wanneer ik wil controleren hoeveel ruimte er nog over is voor de rest van de maand.
Waarom de app snel aanvoelt bij eenvoudige invoer
Bij een budgetapp is snelheid niet alleen een kwestie van hoe snel een scherm verschijnt. Het gaat ook om de tijd tussen het zien van een betaling en het vastleggen ervan. Als dat proces te veel aandacht vraagt, stel ik het uit en wordt het overzicht onbetrouwbaar. De kracht van deze app zit daarom vooral in een eenvoudige routine: een bedrag invoeren, het aan een passende uitgavencategorie koppelen en verdergaan.
Voor iemand die dagelijks maar enkele transacties wil noteren, voelt zo’n aanpak logisch. Ik hoef niet telkens een groot financieel dossier te openen. Dat maakt de app geschikt voor korte momenten, bijvoorbeeld direct na het afrekenen of aan het einde van de dag. De verwachte snelheid is hier dus vooral een voordeel van de beperkte taak: de app probeert een uitgave vast te leggen, niet mijn volledige financiële leven te vervangen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn tip is om niet te beginnen met tientallen categorieën. Dat lijkt nauwkeurig, maar het maakt elke invoer trager en zorgt voor twijfel. Een kleinere set, zoals wonen, boodschappen, vervoer, vrije tijd en overige kosten, is vaak bruikbaarder. Pas wanneer je merkt dat een categorie te breed wordt, heeft verfijnen zin. Een snel budgetoverzicht ontstaat eerder door minder keuzestress dan door maximale detaillering.
Een realistisch scenario: de laatste week van de maand
Stel dat ik aan het begin van de maand mijn vaste lasten en verwachte inkomsten noteer. In de eerste weken lijkt er genoeg ruimte te zijn, maar ondertussen lopen kleine betalingen op: koffie onderweg, een lunch, huishoudelijke spullen en een paar digitale aankopen. Geen van die bedragen voelt afzonderlijk belangrijk. Samen kunnen ze wel bepalen of ik in de laatste week moet opletten.
In zo’n situatie gebruik ik de app niet als schuldige die mij vertelt dat ik verkeerd bezig ben. Ik gebruik hem als spiegel. Door de losse bedragen bij te houden, zie ik eerder welk soort uitgaven zich herhaalt. Dat levert een nuttiger inzicht op dan alleen het saldo bekijken. Misschien zijn niet de boodschappen het probleem, maar juist de vele kleine aankopen buiten de deur. Of misschien blijkt dat een vast bedrag al hoger ligt dan ik dacht.
De praktische winst zit dan niet in een spectaculaire analyse, maar in een beter moment van bijsturen. Als ik halverwege de maand zie dat een flexibel budget sneller daalt dan gepland, kan ik de resterende weken aanpassen. Zonder registratie merk ik dat vaak pas wanneer de rekening bijna leeg is.
Gebruik bij veel invoer, betrouwbaarheid en herstel
Ik kijk bij veel invoer niet alleen naar hoeveel bedragen je kunt vastleggen, maar vooral naar hoe makkelijk je administratie overzichtelijk blijft. Een vaste invoerroutine en consequent gekozen categorieën helpen voorkomen dat correcties later onnodig veel tijd kosten. Ook is het verstandig bonnetjes of bankmeldingen te bewaren totdat je de bedragen hebt gecontroleerd; zo houd je zelf grip op herstel wanneer je iets vergeet of verkeerd noteert.
Wat gebeurt er bij intensief gebruik?
De app is het meest overtuigend bij normaal, regelmatig gebruik. Wie een paar transacties per dag of een overzichtelijke maandadministratie bijhoudt, zal waarschijnlijk minder last hebben van organisatorische ruis dan iemand die jarenlang aan gegevens in één keer wil toevoegen. Dat is een belangrijk onderscheid. Een financieel hulpmiddel kan eenvoudig lijken zolang de administratie klein blijft; bij grote hoeveelheden invoer wordt vooral de structuur op de proef gesteld.
Ik zou daarom niet wachten tot het einde van de maand om alles terug te zoeken. Dat maakt het proces niet alleen zwaarder, maar vergroot ook de kans dat ik een bedrag vergeet of verkeerd categoriseer. Een korte dagelijkse registratie is betrouwbaarder dan een lange wekelijkse herstelactie. Voor intensief gebruik helpt het om vaste momenten te kiezen, bijvoorbeeld na het avondeten of op de dag dat een rekening wordt betaald.
Een minder voor de hand liggende toepassing is een tijdelijke uitgavencontrole. Ik kan de app enkele weken extra bewust gebruiken wanneer ik wil begrijpen waarom een budget steeds overschreden wordt. Daarna hoef ik niet noodzakelijk elke kleine betaling voor altijd met dezelfde nauwkeurigheid te registreren. Soms is een korte meetperiode genoeg om een patroon te ontdekken en een realistischer maandplan te maken.
Bij veel transacties wordt categorisering het belangrijkste werk. Als ik iedere betaling anders benoem, krijg ik uiteindelijk een rommelig beeld. Consistente namen zijn daarom waardevoller dan een indrukwekkend aantal categorieën. Ik zou bijvoorbeeld niet afwisselen tussen “supermarkt”, “boodschappen” en “eten kopen” als ik later één totaal wil beoordelen. Die discipline ligt bij de gebruiker, maar de app wordt er wel aanzienlijk bruikbaarder door.
Stabiliteit in de dagelijkse praktijk
Voor een financiële app is betrouwbaarheid belangrijker dan opvallende extra’s. Ik wil erop kunnen vertrouwen dat een ingevoerde betaling terug te vinden is wanneer ik mijn maand bekijk. De huidige versie is 9.0.1, en de app bestaat al sinds 6 januari 2016. Die lange aanwezigheid geeft mij meer vertrouwen dan een pas verschenen hulpmiddel zonder gebruiksgeschiedenis, al zegt een leeftijd op zichzelf natuurlijk niet hoe iedere telefoon zich gedraagt.
Mijn manier van testen bij dit soort toepassingen is eenvoudig: ik voer eerst een paar normale bedragen in, sluit de app af, kom later terug en controleer of mijn administratie nog logisch leesbaar is. Daarna kijk ik hoe het overzicht aanvoelt wanneer ik meerdere posten achter elkaar toevoeg. De belangrijkste vraag is niet of de app indrukwekkend oogt, maar of ik zonder twijfel verder kan met mijn routine.
Een goede herstelstrategie blijft verstandig. Ik zou belangrijke bedragen niet uitsluitend uit mijn hoofd reconstrueren als ik een invoer vergeet. Bewaar daarom bonnetjes of bankmeldingen totdat je ze hebt verwerkt, vooral bij vaste lasten en grotere aankopen. Dat is geen tekortkoming die specifiek bij deze app hoort; het is een praktische gewoonte voor elke handmatige tracker. De app helpt bij het ordenen, maar de broninformatie moet je zelf beschikbaar houden.
Ook bij een stabiele ervaring kan een gebruiker tegen verwarring aanlopen wanneer een oude maand wordt aangepast. Mijn advies is om correcties meteen te doen en niet meerdere wijzigingen tegelijk uit te voeren. Verwijder of pas één fout aan, controleer het nieuwe totaal en ga dan verder. Zo merk je sneller welke wijziging het overzicht heeft beïnvloed.
Prestaties en telefoons met beperkte ruimte
De app vereist Android 8.0 of hoger. Voor veel recente Android-telefoons is dat geen bijzondere drempel, maar het betekent wel dat oudere toestellen buiten de doelgroep kunnen vallen. Wie een oudere telefoon gebruikt, doet er goed aan eerst te controleren of de versie van Android geschikt is. Dat voorkomt dat je pas na het plannen van je administratie ontdekt dat installeren niet mogelijk is.
Ik verwacht bij een toepassing die hoofdzakelijk uitgaven en budgetinformatie verwerkt geen zware belasting zoals bij een game met complexe beelden. Toch is “licht” niet hetzelfde als “altijd probleemloos”. Een telefoon met weinig vrije opslag, een verouderd systeem of veel apps die tegelijk actief zijn, kan elke toepassing minder prettig laten reageren. Daarom zou ik de app beoordelen op zijn taak: voor korte financiële invoer hoort hij geen zwaar onderdeel van mijn dagelijkse gebruik te worden.
Wie vooral bezorgd is over batterijverbruik, moet het gebruikspatroon bekijken. Een app die ik alleen open om een betaling te registreren, heeft een andere impact dan een app die voortdurend op de achtergrond actief zou zijn. Ik baseer mijn keuze daarom niet op het idee dat elke financiële app automatisch zuinig is, maar op de vraag hoe vaak ik hem werkelijk open. Voor handmatige budgetcontrole is kort en doelgericht gebruik de meest logische aanpak.
Op een oudere of minder krachtige telefoon zou ik de administratie klein en overzichtelijk houden. Grote hoeveelheden oude gegevens zijn sowieso niet altijd nodig om een goed besluit te nemen. Soms is het nuttiger om vanaf de huidige maand een duidelijke routine op te bouwen dan om jaren aan rommelige transacties te willen importeren of reconstrueren.
Waar deze app sterker is dan een spreadsheet
Een spreadsheet blijft een sterke keuze voor mensen die zelf formules willen bouwen, meerdere scenario’s willen vergelijken of hun financiële planning volledig naar eigen hand willen zetten. Ik kan daarin vrijwel alles ontwerpen, maar juist die vrijheid maakt een spreadsheet minder aantrekkelijk voor dagelijks gebruik. Een lege tabel vraagt eerst om inrichting voordat ik één aankoop heb geregistreerd.
Budget planner—Expense tracker heeft voor mij een duidelijk voordeel wanneer ik zonder technische voorbereiding wil beginnen. De app past beter bij een korte invoerroutine op een telefoon dan bij een uitgebreide maandanalyse aan een bureau. Ik hoef niet eerst kolommen, formules en totalen te ontwerpen. Dat maakt hem toegankelijker voor iemand die vooral gedragsverandering zoekt: minder gokken, meer noteren.
Daar staat tegenover dat een spreadsheet beter kan zijn wanneer ik mijn budget wil combineren met andere financiële modellen. Denk aan een jaarplanning, een gezamenlijke administratie met veel uitzonderingen of een vergelijking tussen verschillende scenario’s. De app is dus niet automatisch de betere oplossing; hij is beter wanneer eenvoud en directe registratie zwaarder wegen dan volledige aanpasbaarheid.
Waar een bankapp handiger kan zijn
Een bankapp wint meestal op het punt van actuele rekeninginformatie. Als ik alleen wil controleren hoeveel geld er op mijn rekening staat of welke transacties al verwerkt zijn, is mijn bankomgeving logischer. Daar hoef ik een betaling niet handmatig opnieuw in te voeren. Voor een volledig budgetbeeld is dat echter niet altijd genoeg, omdat banktransacties niet vanzelf uitleggen welk bedrag ik nog verantwoord kan uitgeven.
De waarde van deze budgetapp zit juist in de extra laag van planning en bewustzijn. Ik kan nadenken over categorieën en grenzen in plaats van alleen terugkijken naar wat de bank heeft afgeschreven. Dat vraagt wel meer discipline. Wie absoluut geen zin heeft om transacties zelf te registreren, zal een automatische oplossing waarschijnlijk prettiger vinden, zelfs als die minder ruimte laat voor persoonlijke budgetregels.
Prijs, leeftijd en wat je praktisch moet weten
De app is gratis te downloaden en heeft een PEGI 3-classificatie. Er zijn ook aankopen binnen de app, met bedragen van € 0,99 tot € 99,99 wanneer de facturering via Play loopt. Voor mij betekent dat vooral dat ik tijdens het gebruik bewust moet blijven van eventuele betaalde onderdelen. Een gratis start is aantrekkelijk, maar ik zou niet aannemen dat elke extra mogelijkheid zonder kosten beschikbaar is.
De ontwikkelaar heet Battery Stats Saver. Die naam klinkt niet direct als een specialist in persoonlijke financiën, en dat kan voor sommige gebruikers een extra reden zijn om eerst rustig te beoordelen of de app bij hun verwachtingen past. Ik zou mijn keuze niet alleen op de ontwikkelaarsnaam baseren, maar wel letten op hoe logisch de financiële werkwijze voor mij voelt en of de app aansluit bij mijn gewenste niveau van controle.
Een belangrijke vraag is of de app geschikt is voor gezamenlijk budgetteren. Voor een huishouden met veel gezamenlijke rekeningen zou ik vooraf bepalen wie de administratie bijhoudt en welke categorieën jullie samen gebruiken. Als twee mensen bedragen op verschillende manieren registreren, ontstaat snel een onduidelijk overzicht. Voor persoonlijk gebruik of een eenvoudige huishoudelijke routine zie ik minder organisatorische wrijving.
Wie hier veel aan heeft en wie beter verder kijkt
Ik raad deze app vooral aan aan studenten, starters, gezinnen met een overzichtelijk maandbudget en iedereen die merkt dat kleine uitgaven zich opstapelen. Ook iemand die een paar weken wil onderzoeken waar het geld verdwijnt, kan er praktisch mee werken. De app is het sterkst voor gebruikers die bereid zijn om consequent bedragen in te voeren en die liever een eenvoudige mobiele routine hebben dan een uitgebreid financieel dashboard.
Ik zou hem minder snel aanraden aan iemand die automatische synchronisatie met bankrekeningen als absolute voorwaarde ziet. Ook gebruikers die diepgaande rapportages, complexe gezamenlijke budgetten of uitgebreide vermogensplanning verwachten, kunnen beter een gespecialiseerdere oplossing zoeken. Dat is geen afwijzing van de app; het is een kwestie van de juiste gereedschapskeuze.
Mijn meest concrete advies is om eerst één volledige maand met een beperkte categorie-indeling te werken. Noteer inkomsten, vaste lasten en dagelijkse uitgaven, maar probeer niet meteen elk detail perfect te maken. Kijk daarna welke categorieën werkelijk iets vertellen over je gedrag. Als de app je helpt om één terugkerend probleem eerder te zien, heeft hij zijn nut al bewezen.
Mijn oordeel over snelheid, herstel en dagelijks vertrouwen
Op het gebied van snelheid zie ik vooral voordeel in de korte, doelgerichte handelingen waarvoor de app bedoeld is. Bij normaal gebruik hoort een budgetinvoer geen zwaar moment te worden. Bij intensiever gebruik verschuift de uitdaging van technische prestaties naar administratie: veel transacties vragen vooral om consequente categorieën en een vaste routine.
Voor betrouwbaarheid zou ik de app gebruiken als hulpmiddel, niet als enige geheugensteun. Bonnetjes en bankmeldingen blijven nuttig totdat bedragen zijn gecontroleerd. Wie fouten rustig één voor één corrigeert en niet maanden wacht met invoeren, maakt de kans op een rommelig overzicht kleiner. Dat herstelproces is misschien niet spannend, maar het bepaalt wel of de app op lange termijn vertrouwen verdient.
Mijn eindindruk is daarom positief, met een duidelijke grens. Dit is een praktische budgetplanner en expense tracker voor handmatige controle, niet voor mensen die hun volledige financiële administratie automatisch willen laten lopen. De gratis instap, brede verspreiding en volwassen versie maken hem aantrekkelijk om uit te proberen. Ik zou hem aanbevelen aan een vriend die vooral grip wil krijgen op dagelijkse uitgaven en bereid is daar een paar minuten per dag voor vrij te maken.
Als je precies dat zoekt, kan deze app verrassend nuttig worden: niet omdat hij elke financiële vraag oplost, maar omdat hij het makkelijker maakt om je eigen geldgedrag zichtbaar te maken. Wie die eenvoudige routine volhoudt, haalt er meer uit dan iemand die alleen op zoek is naar een mooi overzicht zonder zelf iets bij te houden.
Veelgestelde vragen
Wat is Budget planner—Expense tracker precies en waarvoor kan ik de app gebruiken?
Budget planner—Expense tracker is een mobiele app waarmee je inkomsten, uitgaven en budgetten op één plek kunt beheren. Je kunt dagelijkse aankopen categoriseren, terugkerende betalingen bijhouden en bekijken waar je geld naartoe gaat. De app is vooral handig voor gebruikers die meer overzicht willen krijgen over hun persoonlijke financiën, spaardoelen willen instellen of hun maandelijkse uitgaven beter onder controle willen houden.
Is Budget planner—Expense tracker geschikt voor beginners zonder ervaring met budgetteren?
Ja, de app is over het algemeen geschikt voor beginners. Je kunt starten met eenvoudige categorieën, zoals boodschappen, vervoer, wonen en entertainment, en daarna geleidelijk uitgebreidere budgetten instellen. De interface is gericht op snel invoeren en overzichtelijke rapporten. Wel kan het enige tijd kosten om alle vaste lasten, inkomsten en categorieën correct in te stellen voordat je een betrouwbaar beeld van je financiële situatie krijgt.
Kan ik mijn uitgaven automatisch synchroniseren met mijn bankrekening?
Of automatische banksynchronisatie beschikbaar is, hangt af van de versie van de app, je regio en de ondersteunde financiële diensten. In veel gevallen kun je uitgaven handmatig toevoegen, wat meer controle geeft maar ook discipline vereist. Controleer vóór het downloaden of in-app aankopen of bankkoppelingen worden aangeboden. Deel nooit je bankgegevens via onbeveiligde kanalen en lees altijd het privacybeleid voordat je financiële accounts koppelt.
Zijn mijn financiële gegevens veilig in Budget planner—Expense tracker?
De veiligheid van je gegevens hangt af van de beveiligingsmaatregelen van de ontwikkelaar, de opslagmethode en de machtigingen die je toestaat. Bekijk daarom de privacyverklaring om te zien welke informatie wordt verzameld, of gegevens met derden worden gedeeld en hoe verwijdering werkt. Gebruik daarnaast een sterk wachtwoord op je apparaat en vermijd het invoeren van zeer gevoelige informatie als je niet zeker weet hoe deze wordt beschermd.
Is Budget planner—Expense tracker gratis te gebruiken of zijn er betaalde functies?
De basisfuncties kunnen gratis beschikbaar zijn, maar sommige versies bieden extra mogelijkheden via advertenties, abonnementen of een eenmalige aankoop. Denk bijvoorbeeld aan uitgebreidere rapporten, onbeperkte categorieën, synchronisatie, back-ups of een advertentievrije ervaring. Controleer vóór installatie de actuele prijsinformatie in de Google Play Store of App Store. Let ook op een eventuele proefperiode en de voorwaarden voor automatische verlenging van een abonnement.